신차 견적을 받으면 두 숫자가 눈에 들어와요. 한쪽은 무이자, 다른 쪽은 낮은 금리입니다. 이때는 금리보다 마지막에 낼 돈을 비교해 보세요.
무이자는 할부이자가 없는 방식이다. 하지만 차량 할인까지 같다는 뜻은 아니다. 저금리 견적의 추가 할인이 이자를 넘을 수도 있다.
차량 구매 견적을 비교하는 가상 연출 이미지입니다.
무이자와 저금리, 차량 할인부터 맞춰 보세요
무이자는 이자 조건이고, 할인은 차량 가격 조건이다. 무이자라고 차량대금까지 더 낮지는 않다. 두 조건을 함께 봐야 실제 지출을 알 수 있다.
같은 차라도 결제 방식별 견적은 다를 수 있어요. 무이자를 선택할 때 빠지는 할인이 있는지 보세요. 할인이 같다면 무이자의 이자 절감이 유리해집니다.
BMW를 비롯한 신차 견적도 비교 순서는 같아요. 차종·옵션·출고 조건부터 일치시켜 주세요. 다른 사양의 견적은 금융 조건만 비교하기 어렵습니다.
선수금은 차량대금 중 먼저 내는 돈이다. 선수금을 뺀 나머지가 할부원금이 된다. 선수금이 다르면 월 납입액도 달라진다.
총지출은 차량대금에 이자를 더해 계산해요
할인 후 차량대금 + 총이자·수수료 − 확정 캐시백으로 비교한다. 여기서 총지출은 차량대금과 금융비용의 합이다. 취득세·보험료 등 별도 비용은 따로 챙긴다.
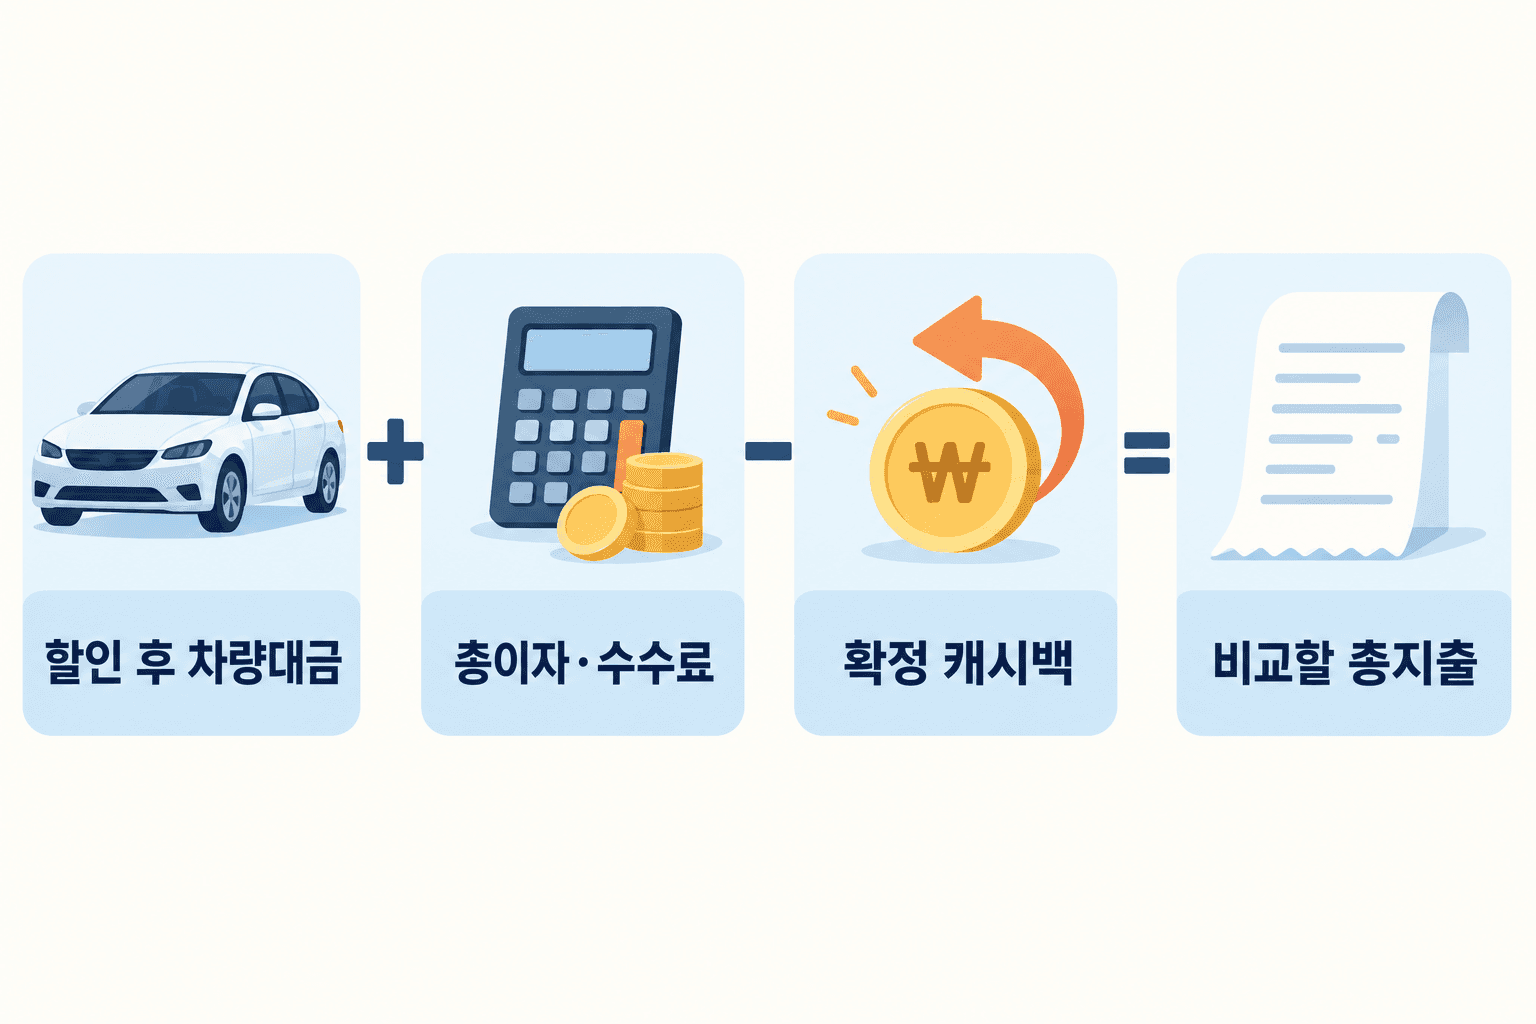
선수금과 할부원금은 차량대금 안에 들어 있습니다. 총지출을 계산할 때 두 번 더하지 않아요.
선수금과 할부원금을 중복해서 더하지 마세요
할인 후 차량대금에는 선수금도 포함돼요. 차량대금을 적었다면 선수금을 다시 더하지 마세요. 월 납입액 합계에는 할부원금과 이자가 들어 있습니다.
다른 방식으로도 검산할 수 있어요. 선수금에 모든 월 납입액을 더하면 됩니다. 별도 수수료를 더하고 확정 캐시백을 빼세요.
유예금(만기에 갚기로 미룬 원금)도 더해요. 월 납입액이 작아도 원금이 사라지지는 않아요.
연이율을 차량 가격에 곱하면 총이자가 아닙니다
총이자는 남은 원금과 상환 기간에 따라 달라진다. 연이율(1년 기준 이자율)만으로는 알 수 없다. 원금을 갚아 나가면 이자 계산 대상도 줄어든다.
원리금균등상환은 매달 원금과 이자를 함께 갚는다. 매달 내는 합계는 같도록 계산한다. 그 안의 원금과 이자 비중은 달라진다.
차량 가격에 연이율과 기간만 곱하지 마세요. 견적의 월 납입액과 총이자를 확인해 주세요. 상환 방식과 만기 잔액도 함께 확인해야 합니다.
가상 견적에서는 저금리 쪽이 약 44만 원 적어요
무이자보다 늘어난 할인·캐시백과 이자·수수료를 비교한다. 더 얻는 혜택이 추가 비용보다 크면 유리하다.
다음은 같은 신차를 비교하는 가상 계산이다. 특정 회사의 금리나 이벤트를 뜻하지 않는다.
차량 기본 가격은 4,000만 원으로 가정했어요. 두 견적 모두 선수금은 1,000만 원입니다. 할부 기간은 36개월로 맞췄어요.
가상 비교표: 동일 차량·선수금·기간의 구매 지출
| 비교 항목 | A: 무이자 | B: 저금리 |
|---|---|---|
| 차량 할인 | 없음 | 200만 원 |
| 할인 후 차량대금 | 4,000만 원 | 3,800만 원 |
| 선수금 | 1,000만 원 | 1,000만 원 |
| 할부원금 | 3,000만 원 | 2,800만 원 |
| 가정한 고정 연이율 | 0% | 4% |
| 월 납입액 | 약 83만 3,333원 | 약 82만 6,672원 |
| 총이자 | 0원 | 약 176만 원 |
| 조건을 충족한 가상 캐시백 | 없음 | 20만 원 |
| 비교할 총지출 | 4,000만 원 | 약 3,956만 원 |
B는 차량대금이 낮아 할부원금도 줄었어요. 할인과 캐시백 합계는 220만 원입니다. 총이자 약 176만 원을 빼면 약 44만 원이 남아요.
그래서 이 예시에서는 B의 총지출이 더 적습니다. 할인이나 캐시백이 줄면 결과도 달라져요. 무이자에 같은 할인이 붙는다면 다시 계산해야 합니다.
계산은 매월 말 원리금균등상환으로 가정했다. 별도 수수료·세금·보험료는 포함하지 않았다. 실제 청구액은 납입일과 원 단위 처리에 따라 다르다.
캐시백은 적용 금액과 중복 조건을 확인해요
캐시백률보다 실제 받을 금액을 먼저 확인해요. 차량대금 전체에 적용되는지 살펴보세요. 선수금에만 적용되면 계산의 기준 금액이 다릅니다.
캐시백(결제금액 일부 환급)은 포인트와 다르다. 중복 여부를 확인해야 실제 혜택을 알 수 있다. 확인 없이 합산하면 지출을 낮춰 잡을 수 있다.
삼성카드 다이렉트 오토의 안내도 이를 구분합니다. 카드할부 이용가이드는 선수금과 할부금액을 나눠 입력하도록 안내해요. 선수금은 할부 외 일시납 결제금액입니다.
공식 안내에는 혜택 중복 제한도 있어요. 카드 할인·적립 대신 다이렉트 오토 혜택을 받습니다. 일반 카드 혜택을 추가로 더해 계산하지 마세요.
견적서에는 다음 조건을 함께 적어 두세요.
- 적용 금액: 전액인지, 선수금인지
- 지급 조건: 신청·승인 시점과 실적 조건
- 지급 시점: 언제 받을 수 있는지
- 중복·반환: 다른 혜택과 겹치는지, 반환 조건은 있는지
아직 충족하지 않은 추가 실적 혜택은 따로 적어요. 혜택 때문에 지출이 늘면 절약액도 줄어듭니다. 기본 비교에는 받을 조건이 확인된 금액을 넣으세요.
총비용과 매달 감당할 금액을 함께 보세요
총지출이 적어도 월 납입액이 버거우면 재검토해야 해요. 차량을 산 뒤에도 보험료와 유지비가 나갑니다. 생활비와 비상자금을 남길 수 있는지 살펴보세요.
기간을 늘리면 월 납입액은 낮아질 수 있어요. 하지만 같은 원금·금리라면 총이자가 늘어납니다. 기간이 다른 견적은 총이자까지 나란히 적어 보세요.
목돈이 생기면 중도상환(만기 전 상환)을 고려해요. 줄어드는 이자와 중도상환수수료를 함께 비교하세요.
2026년 10월 10일 확인한 다이렉트 오토 카드할부 안내에는 중도상환수수료가 없다고 명시돼요. 이 조건을 다른 할부상품에 적용하면 안 됩니다. 금리·한도·이용 가능 여부는 개별 조건을 확인하세요.
견적 두 장에 같은 항목을 채워 보세요. 총지출 차이와 월 납입액을 함께 보면 됩니다. 내 예산에 맞는 선택의 이유가 더 분명해질 거예요.